Die 5 Bausteine finanzieller Stabilität
Warum ein gutes Einkommen allein nicht reicht
Viele Menschen würden wahrscheinlich zustimmen, dass ein Haus stabiler steht, wenn sein Dach von mehreren tragenden Säulen getragen wird.
Denn fällt eine Säule weg oder gerät ins Wanken, müssen die übrigen Säulen die zusätzliche Belastung auffangen.
Stabilität entsteht deshalb nicht dadurch, dass eine einzelne Säule besonders stark ist.
Sie entsteht dadurch, dass mehrere Säulen unterschiedliche Aufgaben übernehmen und gemeinsam dafür sorgen, dass das Dach getragen wird.
Bei den eigenen Finanzen ist es oft ähnlich.
Finanzielle Stabilität entsteht jedoch selten durch einen einzelnen Faktor.
Sie entsteht meist durch Strukturen.
Genauer gesagt: durch mehrere Säulen, die unterschiedliche Aufgaben erfüllen und gemeinsam dafür sorgen, dass das finanzielle Fundament auch dann trägt, wenn das Leben nicht nach Plan verläuft.
Warum finanzielle Stabilität aus mehreren Bausteinen besteht
Wer jeden Monat dafür sorgt, dass alle Rechnungen bezahlt werden, die Kinder versorgt sind und am Monatsende noch etwas Geld übrig bleibt, hat verständlicherweise das Gefühl, die eigenen Finanzen im Griff zu haben.
Schließlich begegnen uns unsere Finanzen vor allem im Alltag.
Das Gehalt geht ein, die Miete wird bezahlt, der Wocheneinkauf erledigt und die laufenden Kosten werden beglichen.
Genau deshalb konzentrieren sich viele Menschen auf einzelne Bereiche ihrer Finanzen und verlieren andere wichtige Aspekte leicht aus dem Blick. Die einen denken vor allem an ihr Einkommen. Andere an ein gut gefülltes Konto, eine Immobilie oder ein großes Depot.
Das Problem dabei:
Jeder dieser Bereiche erfüllt eine andere Aufgabe.
Der entscheidende Punkt ist: Kein Baustein kann die Aufgabe eines anderen übernehmen.
Ein gutes Einkommen kann dafür sorgen, dass regelmäßig Geld zur Verfügung steht. Es ersetzt jedoch keine Rücklagen für unerwartete Ausgaben.
Eine Notfallreserve kann finanzielle Engpässe abfedern. Sie ersetzt jedoch keinen langfristigen Vermögensaufbau.
Ein hoher Kontostand kann kurzfristig Sicherheit geben. Er ersetzt jedoch keine langfristige Altersvorsorge.
Und selbst ein gut aufgebautes Vermögen schützt nicht automatisch vor jedem finanziellen Risiko.
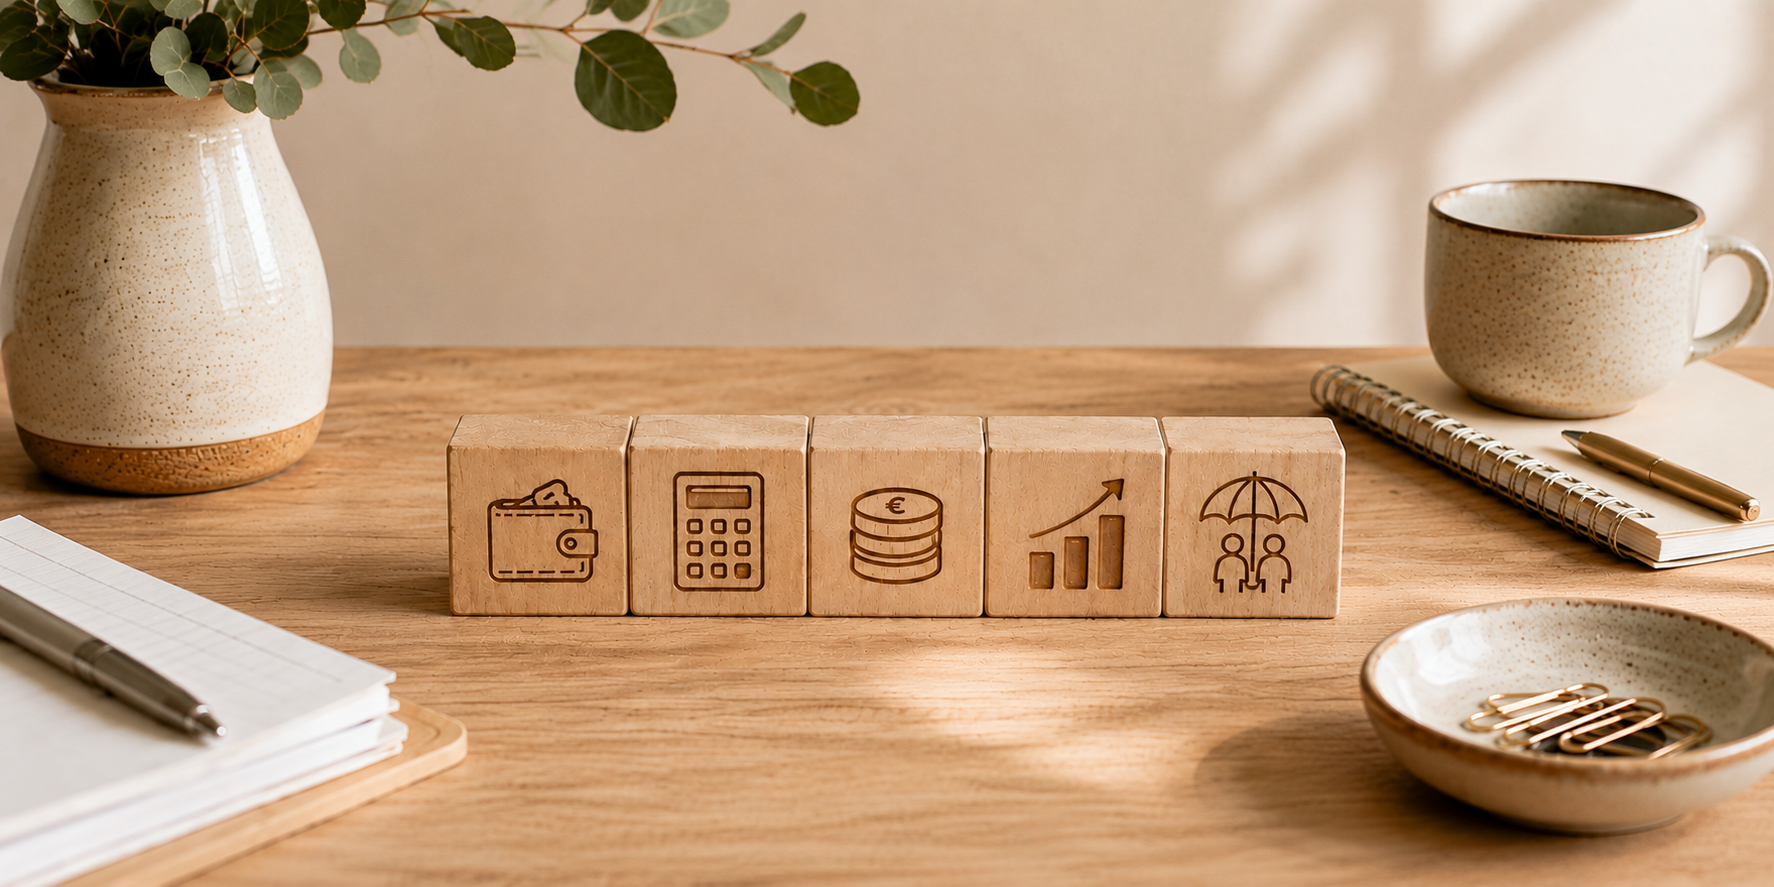
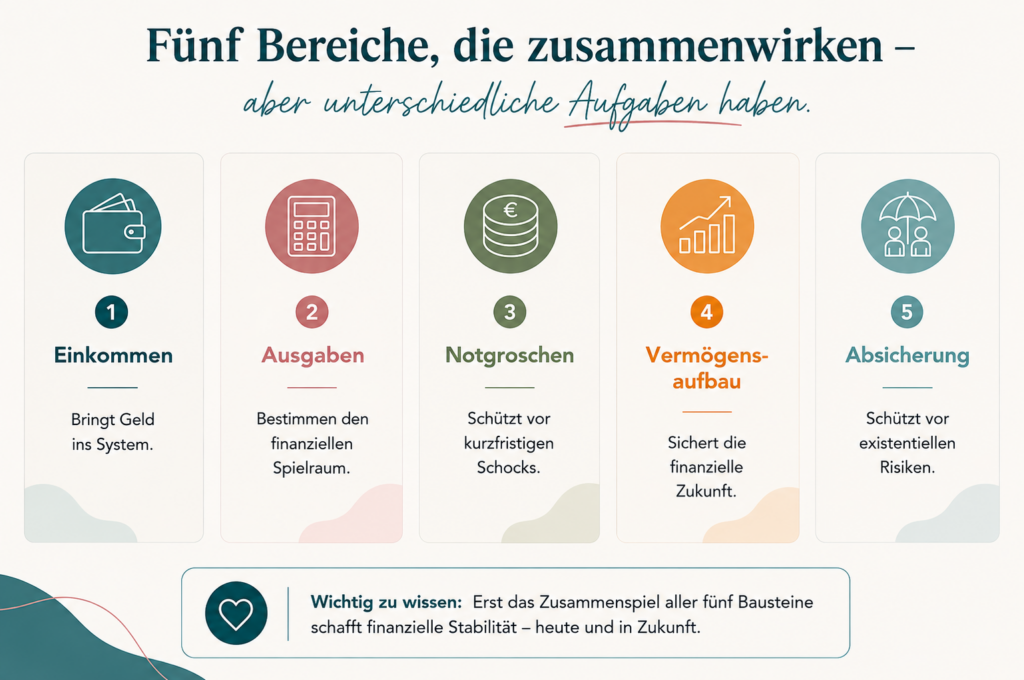
Genau deshalb besteht finanzielle Stabilität nicht aus einem einzelnen Baustein. Erst das Zusammenspiel aller Bausteine sorgt für langfristige Stabilität.
Schauen wir uns deshalb an, welche Bausteine zu einer stabilen finanziellen Grundlage gehören.
Einkommen: Die Grundlage für alle anderen Bausteine
Die Aufgabe des Einkommens ist einfach: Es bringt Geld ins System.
Ohne Einkommen lassen sich weder laufende Ausgaben bezahlen noch Rücklagen aufbauen, Vermögen bilden oder finanzielle Risiken absichern.
Deshalb bildet das Einkommen die Grundlage, auf der alle anderen Bausteine finanzieller Stabilität aufbauen.
Gerade bei Frauen verändert sich das Einkommen im Laufe des Lebens häufig mehrfach.
Manchmal steigt es durch berufliche Entwicklung, einen Jobwechsel oder eine Beförderung deutlich an. Manchmal sinkt es durch Elternzeit, Teilzeit oder Pflegezeiten.
Entscheidend ist jedoch nicht nur, wie sich das Einkommen entwickelt. Entscheidend ist auch, was mit diesem Geld passiert.
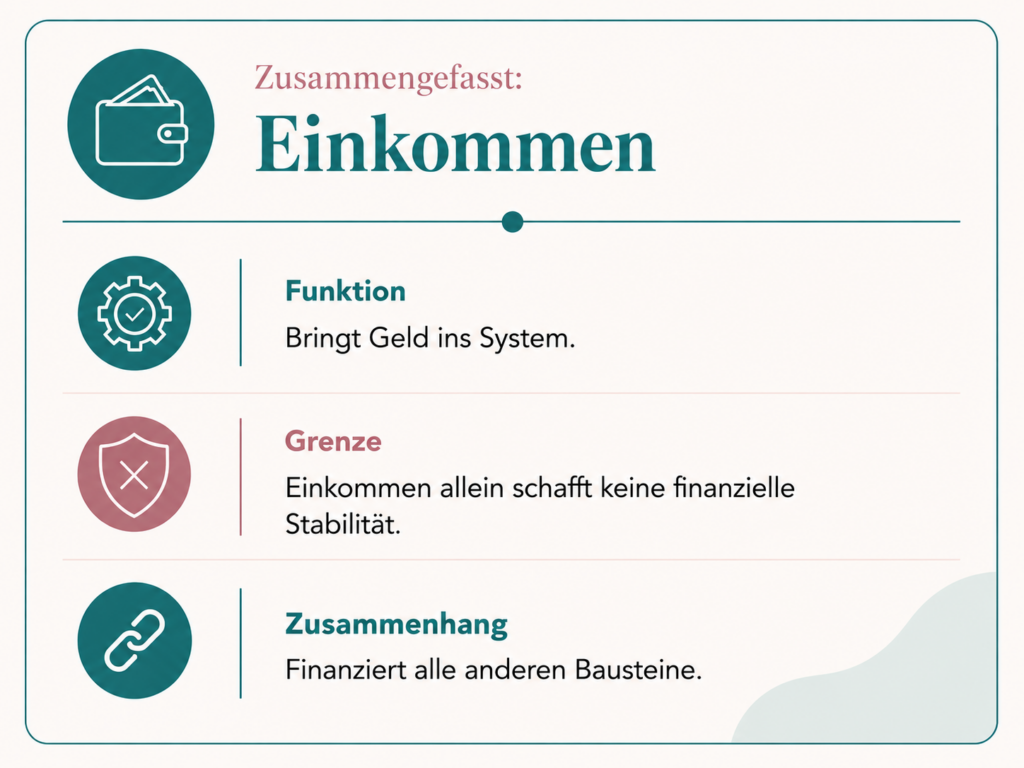
Denn Einkommen allein schafft noch keine finanzielle Stabilität.
Es schafft zunächst einmal die Möglichkeit, die anderen Bausteine aufzubauen.
Aus dem Einkommen werden Rücklagen gebildet, Vermögen aufgebaut und wichtige Risiken abgesichert.
Mit anderen Worten: Das Einkommen finanziert alle anderen Säulen der finanziellen Stabilität.
Genau deshalb sollte das Einkommen nicht isoliert betrachtet werden. Es ist die Grundlage des Systems – kann die Aufgaben der anderen Bausteine jedoch nicht übernehmen.
Ausgaben: Sie bestimmen, wie viel für die anderen Säulen übrig bleibt
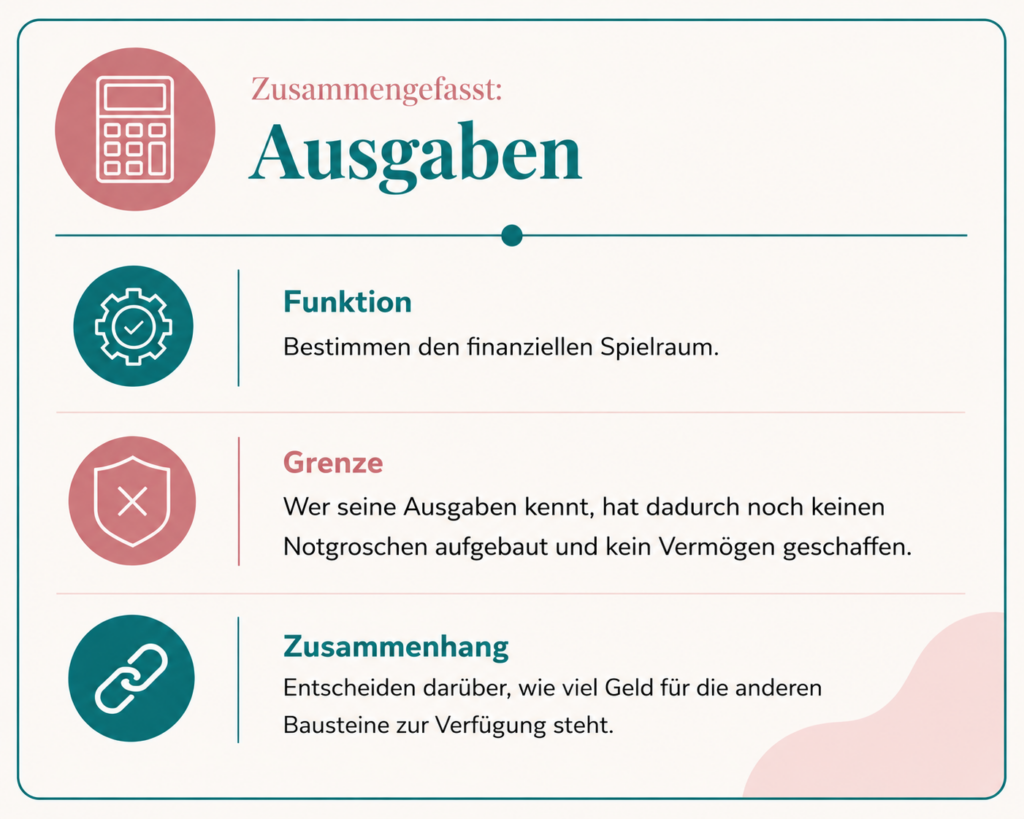
Die Aufgabe dieser Säule besteht darin, den Überblick darüber zu behalten, wohin das eigene Geld fließt. Denn erst wenn du deine Ausgaben kennst, kannst du beurteilen, wie viel Geld tatsächlich für Rücklagen, Vermögensaufbau oder die Absicherung wichtiger Risiken zur Verfügung steht.
Deshalb können zwei Menschen mit einem ähnlichen Einkommen finanziell völlig unterschiedlich aufgestellt sein. Nicht unbedingt, weil sie unterschiedlich viel verdienen, sondern weil sie ihr Geld unterschiedlich verwenden.
Gerade Familienausgaben verändern sich im Laufe des Lebens immer wieder. Kinder werden älter, Hobbys kommen hinzu, Freizeitaktivitäten und auch die allgemeinen Lebenshaltungskosten verändern sich mit der Zeit. Das kann dazu führen, dass Ausgaben schrittweise wachsen, ohne dass es bewusst wahrgenommen wird.
Hinzu kommen die vielen kleinen Beträge des Alltags. Ein Kaffee hier, ein Streamingdienst dort oder ein spontaner Einkauf, der zunächst kaum ins Gewicht fällt.
Für sich genommen wirken viele Ausgaben unbedeutend.
In der Summe entscheiden sie jedoch darüber, wie viel finanzieller Spielraum tatsächlich vorhanden ist.
Die eigenen Ausgaben zu kennen, bedeutet dabei nicht automatisch, möglichst wenig Geld auszugeben. Es bedeutet zunächst einmal zu verstehen, welche Auswirkungen die eigenen Entscheidungen haben. Denn jeder Euro kann nur einmal ausgegeben werden.
Geld, das heute für Konsum verwendet wird, steht morgen nicht mehr für Rücklagen, Vermögensaufbau oder Absicherung zur Verfügung.
Das macht eine Ausgabe nicht richtig oder falsch. Es macht sie zu einer bewussten Priorität.
Ausgaben sind deshalb nicht nur Geldabflüsse.
Sie sind Prioritätenentscheidungen, die beeinflussen, wie stark die anderen Säulen finanzieller Stabilität werden können.
Wer seine Ausgaben kennt, hat dadurch noch keinen Notgroschen aufgebaut, kein Vermögen geschaffen und keine Risiken abgesichert. Es schafft jedoch die Voraussetzung dafür.
Denn erst wenn klar ist, wohin das Geld fließt, lässt sich beurteilen, was für die anderen Bausteine der finanziellen Stabilität tatsächlich zur Verfügung steht.
Notgroschen: Das Sicherheitsnetz für unerwartete Ereignisse
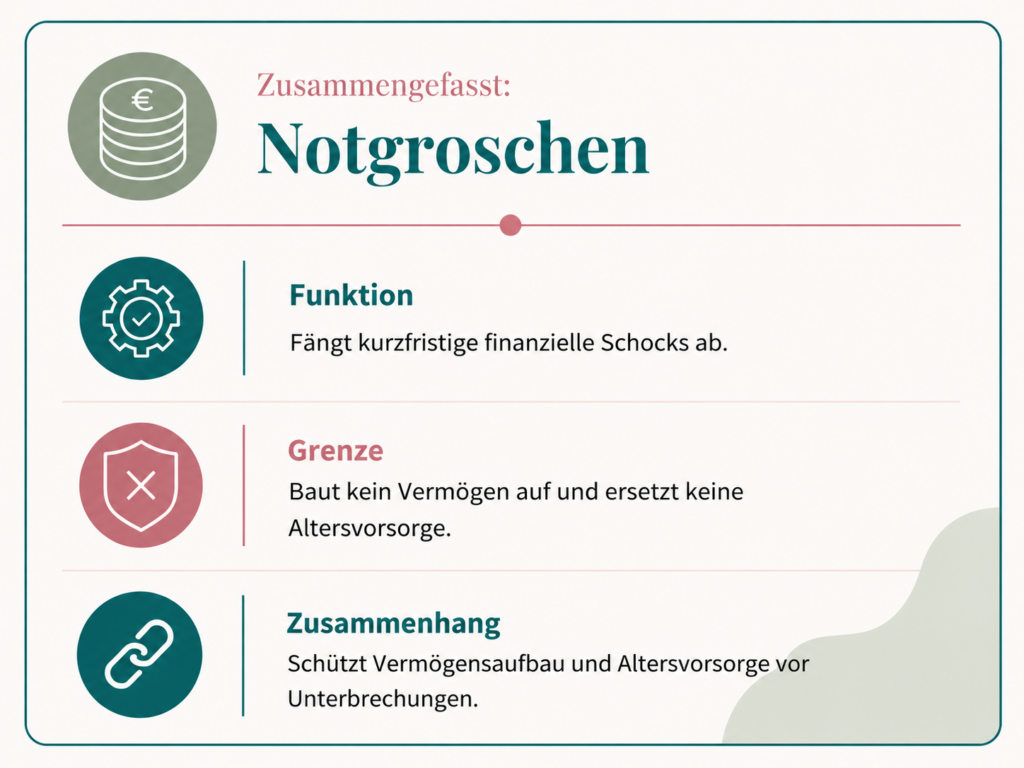
Die Aufgabe des Notgroschens besteht darin, kurzfristige finanzielle Schocks abzufedern.
Denn selbst bei guter Planung lassen sich nicht alle finanziellen Belastungen vorhersehen.
Manchmal steigen Kosten schneller als erwartet oder es kommt zu einer hohen Nachzahlung für Strom, Gas oder andere laufende Ausgaben. Auch eine längere Krankheit oder ein vorübergehender Einkommensausfall können die eigenen Finanzen plötzlich belasten.
Genau für solche Situationen gibt es den Notgroschen.
Er bildet eine finanzielle Reserve, auf die im Ernstfall zurückgegriffen werden kann, ohne dass andere Bausteine darunter leiden.
Seine Aufgabe ist dabei nicht, Vermögen aufzubauen oder Rendite zu erzielen.
Seine Aufgabe ist Stabilität.
Denn ohne finanzielle Reserve müssen unerwartete Ausgaben häufig aus dem laufenden Einkommen bezahlt werden. Reicht das nicht aus, werden oft langfristige Ersparnisse angegriffen oder finanzielle Verpflichtungen verschoben.
Stehen weder Rücklagen noch frei verfügbares Vermögen zur Verfügung, bleibt häufig nur die Aufnahme eines Kredits oder eine andere Form der Verschuldung. Dadurch wird die aktuelle Belastung zwar kurzfristig gelöst, gleichzeitig wird es jedoch oft schwieriger, Rücklagen aufzubauen oder langfristige finanzielle Ziele zu verfolgen.
Genau hier zeigt sich die Verbindung zum Vermögensaufbau.
Müssen langfristige Geldanlagen jedoch wegen kurzfristiger finanzieller Engpässe vorzeitig aufgelöst werden, wird dieser Prozess unterbrochen. Der Notgroschen soll genau das verhindern.
Er fängt kurzfristige Belastungen ab, damit langfristige Ziele nicht gefährdet werden.
Damit schützt er nicht nur den Alltag, sondern auch den Vermögensaufbau und die Altersvorsorge. Wer einen Notgroschen aufgebaut hat, verfügt dadurch noch nicht automatisch über Vermögen und ist auch nicht gegen alle Risiken abgesichert. Er schafft jedoch die Voraussetzung dafür, dass die anderen Bausteine ihre Aufgabe erfüllen können.
Vermögensaufbau: Der Motor für die Zukunft
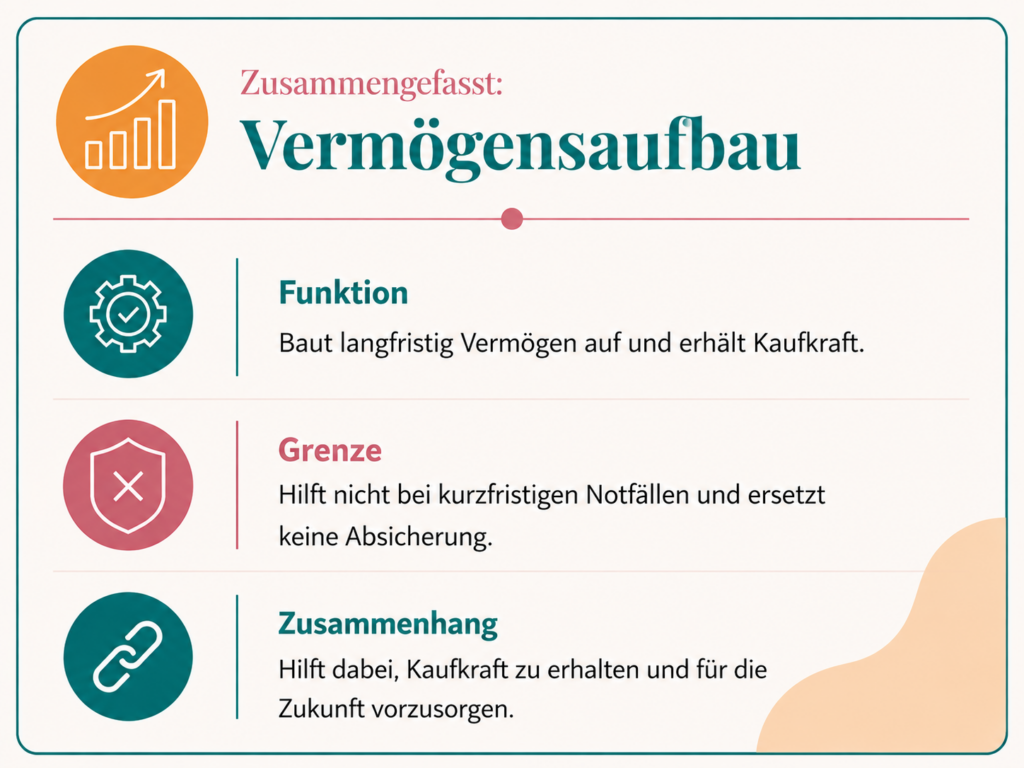
Die Aufgabe des Vermögensaufbaus besteht darin, Geld für die Zukunft aufzubauen.
Während Einkommen, Ausgaben und Notgroschen vor allem die Gegenwart absichern, richtet sich der Vermögensaufbau auf die kommenden Jahre und Jahrzehnte. Er sorgt dafür, dass aus einem Teil des heutigen Einkommens langfristig Vermögen entsteht.
Das ist wichtig, denn viele finanzielle Ziele lassen sich nicht allein aus dem laufenden Einkommen erreichen. Dazu gehören beispielsweise die Altersvorsorge, größere Lebensziele oder der Wunsch nach mehr finanzieller Unabhängigkeit.
Für viele Menschen bedeutet das vor allem, später mehr Wahlmöglichkeiten zu haben.
Die Freiheit, Arbeitszeit zu reduzieren, früher in den Ruhestand zu gehen oder im Alter nicht aus finanziellen Gründen weiterarbeiten zu müssen. Denn die wenigsten Menschen möchten im Alter ihren Lebensstandard deutlich einschränken oder länger arbeiten müssen, nur weil das Einkommen aus Rente und anderen Einkünften nicht ausreicht. Auch die Alterssicherungsberichte der Bundesregierung zeigen seit Jahren, dass die gesetzliche Rente für viele Menschen allein nicht ausreicht, um den gewohnten Lebensstandard im Alter zu sichern.
Vermögensaufbau bedeutet deshalb, heute einen Teil des Einkommens für die eigene Zukunft arbeiten zu lassen.
Gleichzeitig übernimmt der Vermögensaufbau noch eine weitere wichtige Aufgabe:
Er hilft dabei, die Kaufkraft des eigenen Geldes zu erhalten.
Denn Geld, das über viele Jahre unverändert liegen bleibt, verliert durch die Inflation nach und nach an Wert.
Der Vermögensaufbau soll deshalb nicht nur Geld bewahren, sondern es langfristig wachsen lassen. Dabei wirkt ein Effekt, den viele Menschen unterschätzen: der Zinseszinseffekt.
Erträge können erneut investiert werden und wiederum neue Erträge erwirtschaften. So entsteht über viele Jahre ein Wachstum, das weit über das reine Sparen hinausgehen kann.
Der Vermögensaufbau schafft dadurch keine finanzielle Sicherheit für unerwartete Ausgaben und ersetzt auch keine Absicherung gegen existenzielle Risiken.
Seine Aufgabe ist eine andere: Er sorgt dafür, dass finanzielle Stabilität nicht nur heute besteht, sondern auch in Zukunft erhalten bleibt.
Der Vermögensaufbau ist deshalb der Motor der finanziellen Stabilität.
Er schafft finanzielle Freiheit, eröffnet zusätzliche Handlungsspielräume und macht die eigene Zukunft ein Stück weit unabhängiger vom zukünftigen Arbeitseinkommen.
Absicherung: Das Schutzschild der finanziellen Stabilität
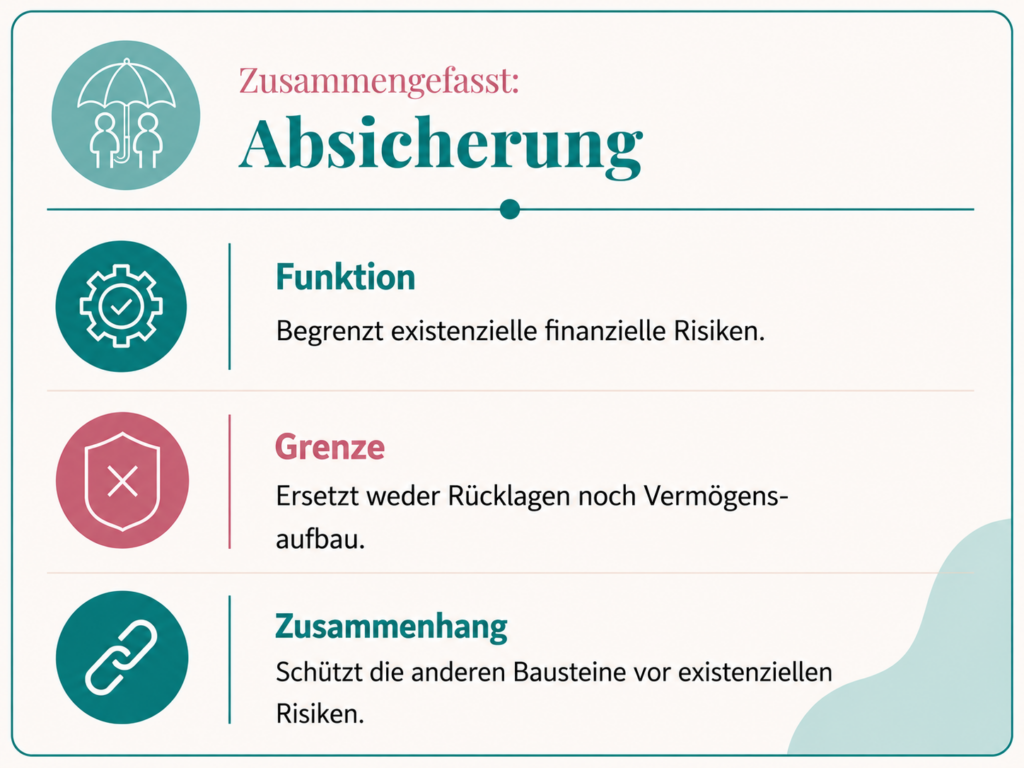
Die Aufgabe der Absicherung besteht darin, finanzielle Risiken zu begrenzen, deren Folgen so groß sein können, dass sie mehrere Bausteine gleichzeitig gefährden.
Denn nicht alle Ereignisse lassen sich durch Planung, Rücklagen oder Vermögensaufbau auffangen.
Manche Situationen können die eigene finanzielle Stabilität so stark belasten, dass mehrere Bausteine gleichzeitig betroffen sind.
Denn während kleinere Probleme oft durch Rücklagen aufgefangen werden können, gibt es Risiken, deren finanzielle Folgen weit darüber hinausgehen.
Ein schwerer Haftungsfall, eine dauerhafte Arbeitsunfähigkeit oder der Verlust einer selbst genutzten Immobilie können Einkommen, Rücklagen und Vermögensaufbau gleichzeitig belasten.
Genau hier setzt die Absicherung an. Sie soll verhindern, dass einzelne Ereignisse die finanzielle Stabilität dauerhaft gefährden. Die Absicherung ersetzt dabei weder Rücklagen noch Vermögensaufbau. Sie sorgt nicht dafür, dass Vermögen entsteht oder finanzielle Ziele erreicht werden.
Ihre Aufgabe ist eine andere: Sie soll verhindern, dass existenzielle Risiken das zerstören, was durch die anderen Bausteine aufgebaut wurde.
Die Absicherung ist deshalb das Schutzschild der finanziellen Stabilität.
Sie schützt die anderen Bausteine vor Risiken, die aus eigener Kraft nur schwer oder gar nicht getragen werden können.
Fazit
Vielleicht hast du beim Lesen bereits erkannt, welche Säulen deiner finanziellen Stabilität heute besonders stark ausgeprägt sind – und welche bislang eher im Hintergrund standen.
Genau darum geht es.
Nicht darum, sofort alles perfekt umzusetzen. Und auch nicht darum, in jedem Bereich gleichzeitig aktiv zu werden.
Der erste Schritt besteht oft darin, die eigenen Finanzen besser einordnen zu können. Denn viele Menschen konzentrieren sich über Jahre auf einzelne Bereiche, ohne zu bemerken, dass andere Bausteine kaum entwickelt sind.
Ein gutes Einkommen kann dabei genauso wenig fehlende Rücklagen ersetzen wie eine Altersvorsorge fehlende Absicherung. Jede Säule erfüllt ihre eigene Aufgabe.
Die entscheidende Frage lautet deshalb nicht: „Welche Säule ist am wichtigsten?“
Sondern: „Welche Säule bekommt in meiner aktuellen Situation vielleicht zu wenig Aufmerksamkeit?“
Genau diese Frage kann ein guter Ausgangspunkt sein, um die eigenen Finanzen Schritt für Schritt stabiler aufzustellen. Denn finanzielle Stabilität entsteht selten über Nacht.
Sie entsteht, wenn mehrere Bausteine über viele Jahre gemeinsam wachsen.
Quellen
Deutsche Bundesbank
Studie zur wirtschaftlichen Lage privater Haushalte (PHF)
Bundeszentrale für politische Bildung (bpb)
Sozialbericht 2024: Teilzeitbeschäftigung
Statistisches Bundesamt (Destatis)
Pressemitteilung zu Einkommens- und Verbrauchsstichprobe (EVS) 2023
Bundesministerium für Arbeit und Soziales (BMAS)
Rentenversicherungsbericht / Alterssicherungsbericht
Hinweis: Die Inhalte auf MamaFinanzkompass dienen ausschließlich der Information und finanziellen Bildung. Sie stellen keine Anlage-, Steuer- oder Rechtsberatung dar und können eine individuelle Beratung nicht ersetzen.