Der finanzielle Kassensturz
Wo stehe ich eigentlich
Wann hast du das letzte Mal alle Informationen zu deinen Finanzen an einem Ort gesehen?
Nicht nur deinen Kontostand.
Sondern wirklich alles: dein Einkommen, deine laufenden Ausgaben, Rücklagen, dein Depot, vielleicht einen Ratenkredit — und auch das, was im normalen Monat gar nicht auftaucht, wie Urlaubsgeld oder die jährliche Kfz-Versicherung.
Die meisten dieser Zahlen kennst du vermutlich irgendwie.
Das Problem ist nur: Sie befinden sich selten am selben Ort. Ein Teil steht auf dem Girokonto, ein anderer in Verträgen oder Apps. So kannst du viele einzelne Informationen über deine Finanzen haben und trotzdem kein klares Bild davon, wo du gerade stehst.
Genau hier setzt ein finanzieller Kassensturz an. Er ist kein Urteil darüber, ob deine Rücklagen ausreichen oder du genug fürs Alter vorsorgst.
Nicht: Ist das genug? Sondern: Was ist überhaupt da?
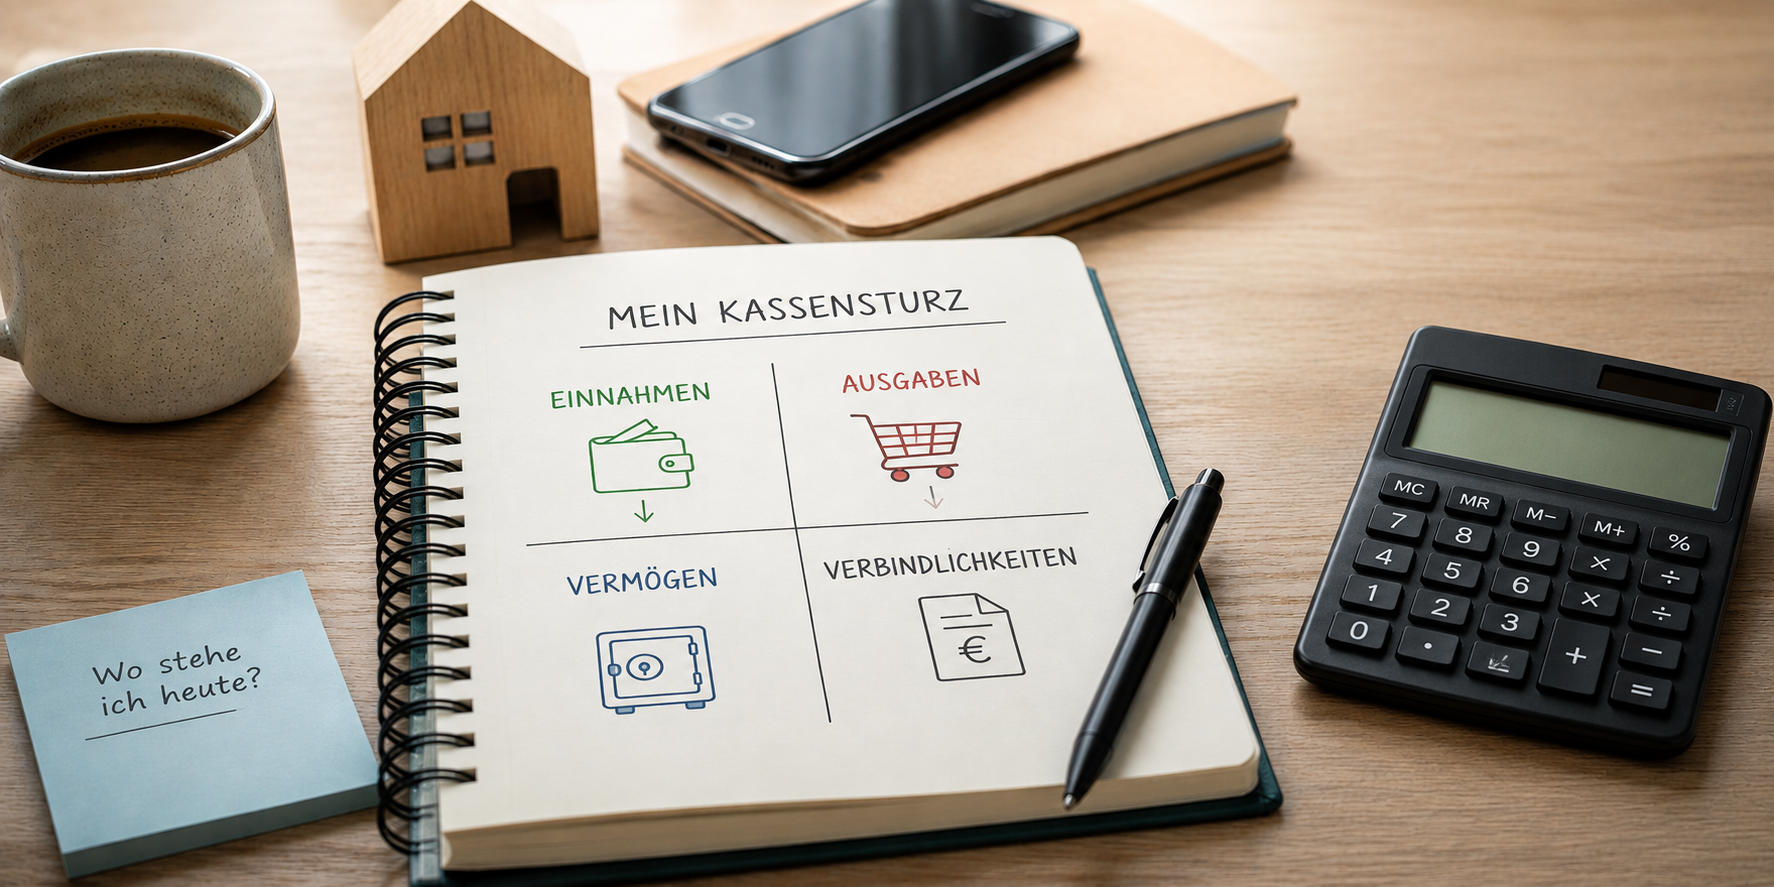
Er ist der Schritt davor: eine Momentaufnahme deiner Einnahmen, Ausgaben, deines Vermögens und deiner Verbindlichkeiten — der Status quo, auf dem alles Weitere aufbaut.
Was ist ein finanzieller Kassensturz?
Der Begriff klingt zunächst danach, einfach nachzusehen, wie viel Geld gerade auf dem Konto liegt. Ein finanzieller Kassensturz geht weiter: Er ist eine Bestandsaufnahme deiner aktuellen finanziellen Situation — deiner Einnahmen und Ausgaben ebenso wie deines vorhandenen Vermögens und deiner offenen Verbindlichkeiten.
Dabei geht es noch nicht darum, diese Zahlen zu bewerten. Ein Kassensturz beantwortet zunächst nur:
- Welche Einnahmen habe ich?
- Wofür gebe ich Geld aus?
- Welche Vermögenswerte habe ich?
- Welche finanziellen Verpflichtungen und Schulden bestehen?
Kurz gesagt: Wo stehe ich heute?
Warum einzelne Zahlen noch nicht das ganze Bild zeigen
Vielleicht weißt du, dass auf deinem Tagesgeldkonto 5.000 Euro liegen. Für sich genommen sieht das nach einer soliden Rücklage aus.
Gleichzeitig könnten aber noch 4.000 Euro eines Ratenkredits offen sein. Vielleicht steht außerdem in zwei Monaten eine größere Zahlung an, für die ein Teil des Geldes bereits eingeplant ist.
Die 5.000 Euro haben sich dadurch nicht verändert. Was sich verändert, ist ihre Bedeutung im Gesamtbild.
Genau das ist der Punkt: Eine einzelne Zahl zeigt immer nur einen Ausschnitt. Erst im Zusammenspiel mit den anderen Informationen — Einnahmen, Ausgaben, weiteres Vermögen, weitere Verbindlichkeiten — wird daraus ein vollständigeres Bild. Deshalb betrachtet ein Kassensturz nicht nur das Geld auf einem Konto oder die Ausgaben eines einzelnen Monats.
Die vier Bereiche deines Kassensturzes
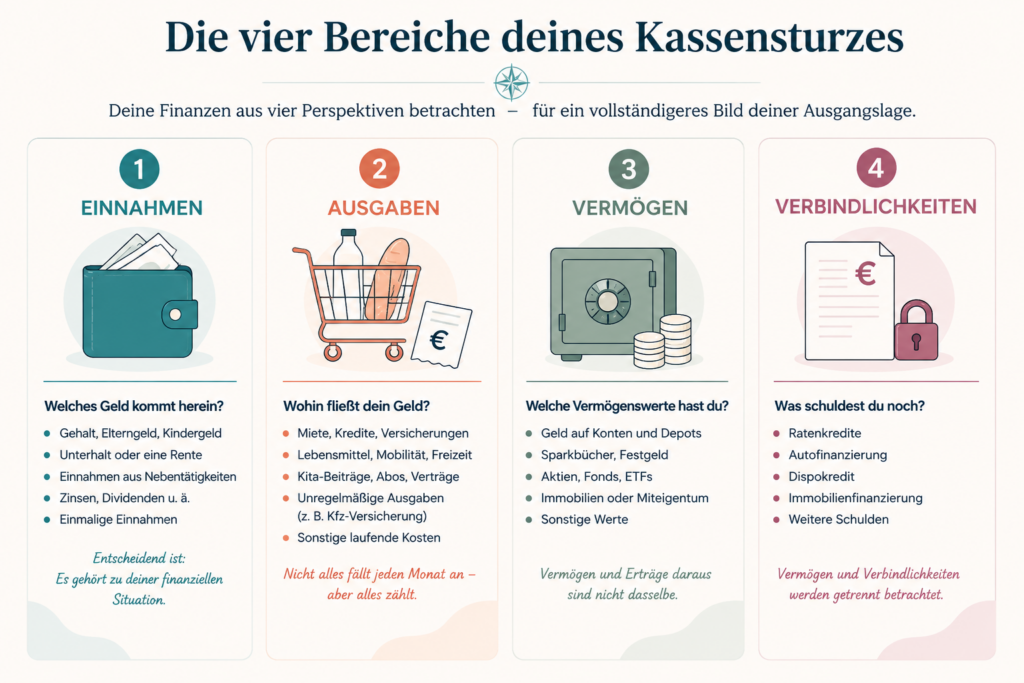
Für einen vollständigen Kassensturz betrachtest du deine Finanzen aus vier Perspektiven.
1. Einnahmen: Welches Geld kommt herein?
Dazu gehört alles, was dir regelmäßig zufließt — Gehalt, Elterngeld, Kindergeld, Unterhalt oder eine Rente. Aber auch Einnahmen, die nur gelegentlich anfallen: Urlaubs- oder Weihnachtsgeld, eine nebenberufliche Tätigkeit, Zinsen oder Dividenden. Entscheidend ist nicht, ob Geld jeden Monat in gleicher Höhe eingeht, sondern dass es Teil deiner finanziellen Situation ist.
2. Ausgaben: Wohin fließt dein Geld?
Neben festen Ausgaben wie Miete, Kreditrate oder Kita-Beiträgen und variablen Ausgaben wie Lebensmitteln oder Freizeit gehören auch bekannte Posten dazu, die nicht jeden Monat anfallen: zum Beispiel die jährliche Kfz-Versicherung oder Vereinsbeiträge. Sie verschwinden im Alltag leicht aus dem Blick, gehören aber genauso zu deiner aktuellen Ausgabenstruktur.
3. Vermögen: Welche Vermögenswerte hast du?
Dazu zählt Geld, das du bereits besitzt — Giro-, Tagesgeld- oder Festgeldkonto, aber auch Aktien, Fonds, ETFs oder eine Immobilie.
Wichtig ist die Unterscheidung: Der Vermögenswert selbst und der Ertrag daraus sind nicht dasselbe. Liegen 10.000 Euro auf deinem Tagesgeldkonto, gehören diese zu deinem Vermögen.
Die Zinsen darauf sind ein Ertrag daraus und zählen zu deinen Einnahmen.
4. Verbindlichkeiten: Was schuldest du noch?
Ratenkredit, Autofinanzierung, Dispokredit oder eine laufende Immobilienfinanzierung — all das gehört zu deinen Verbindlichkeiten. Vermögen und Verbindlichkeiten werden dabei getrennt erfasst. Stehen sich beide gegenüber, ergibt sich dein Nettovermögen: die Differenz zwischen dem Wert deines Vermögens und deinen Verbindlichkeiten.
Eine Frage für sich: Was gehört eigentlich „zu meinen Finanzen“?
Gerade in einer Partnerschaft ist das nicht immer eindeutig.
Ein Konto führst du vielleicht allein, ein anderes gemeinsam. Eine Immobilie kann dir allein oder gemeinsam gehören. Für deinen Kassensturz zählt jeweils der Anteil, der tatsächlich dir zuzurechnen ist — bei der Immobilie selbst ebenso wie bei der dazugehörigen Finanzierung. Beides kann übrigens unterschiedlich hoch ausfallen: Dein Grundbuchanteil und dein Anteil an der offenen Finanzierung müssen nicht identisch sein.
Geldfluss und Bestand: die zwei Seiten deines Kassensturzes
Die vier Bereiche lassen sich in zwei Gruppen einteilen.
Einnahmen und Ausgaben zeigen deinen Geldfluss — was kommt herein, was geht hinaus.
Vermögen und Verbindlichkeiten zeigen deinen Bestand — was ist vorhanden, welche Verpflichtungen stehen dem gegenüber.
Beides beantwortet unterschiedliche Fragen.
Zwei Menschen können einen ähnlichen Vermögensstand haben und trotzdem völlig unterschiedliche Geldflüsse. Genauso können zwei Menschen ähnlich viel verdienen und am Monatsende unterschiedlich viel übrig behalten. Erst wenn du beide Seiten zusammen betrachtest, entsteht ein vollständigeres Bild deiner Ausgangslage.
Diese Unterscheidung ist auch hilfreich, um den Kassensturz von zwei anderen Werkzeugen abzugrenzen, die dir vielleicht bereits begegnet sind:
- Ein Haushaltsbuch vertieft die Geldflussseite — es zeigt über einen längeren Zeitraum, wohin dein Geld tatsächlich fließt.
- Eine Vermögensübersicht vertieft die Bestandsseite — sie zeigt detailliert, wie sich dein Vermögen und deine Verbindlichkeiten zusammensetzen.
Der Kassensturz bringt beide Seiten zusammen und gibt dir damit die Gesamtübersicht. Möchtest du anschließend einen Bereich genauer betrachten, kannst du die Geldflussseite mit einem Haushaltsbuch oder die Bestandsseite mit einer Vermögensübersicht vertiefen.
So führst du deinen Kassensturz durch
- Lege einen Ort fest, an dem du alle Informationen zusammenführst — Tabelle, Notizbuch oder digitales Tool. Wichtig ist, dass du die vier Bereiche getrennt erfassen und anschließend gemeinsam betrachten kannst.
- Sammle deine Unterlagen und Zugänge — Konten, Apps, Verträge, Abrechnungen. Du musst nicht deine gesamte finanzielle Vergangenheit rekonstruieren, sondern das, was deine aktuelle Situation abbildet.
- Halte deine Einnahmen- und Ausgabenstruktur fest — welche Einnahmen hast du derzeit, welche Ausgaben fallen regelmäßig oder zu bestimmten Zeitpunkten an?
- Erfasse Vermögen und Verbindlichkeiten — bei gemeinsamem Besitz jeweils den Anteil, der dir zuzurechnen ist.
- Prüfe deine Übersicht auf Lücken — fehlt ein Konto? Eine regelmäßige oder bereits bekannte Ausgabe? Ein Vermögenswert oder eine Verbindlichkeit?
- Betrachte die Übersicht als Ganzes. Erst jetzt liegen Geldfluss und Bestand nebeneinander — die Grundlage, um deine Ausgangslage nicht anhand einzelner Zahlen, sondern in ihrer Gesamtheit zu sehen.
Was dir dein Kassensturz zeigt — und was nicht
Wenn du deinen Kassensturz abgeschlossen hast, liegt zum ersten Mal vieles nebeneinander, was vorher über Konten, Verträge und Apps verteilt war. Dabei können dir Zusammenhänge auffallen, die vorher weniger sichtbar waren — vielleicht steht einem Vermögenswert eine größere Verbindlichkeit gegenüber, als dir bewusst war.
Was der Kassensturz dir nicht sagt: ob deine Rücklagen ausreichen, ob deine Ausgaben zu hoch sind, welche Sparrate sinnvoll wäre oder wie du dein Geld anlegen solltest. Dafür brauchst du weitere Informationen und einen genaueren Blick auf deine persönliche Situation.
Genau darin liegt aber sein Zweck: Er soll noch nichts optimieren. Er schafft die Grundlage dafür, dass spätere Entscheidungen nicht auf Vermutungen, sondern auf einem realistischen Bild deiner aktuellen Situation aufbauen. Transparenz ist noch keine Bewertung — aber ohne sie lässt sich kaum sinnvoll beurteilen, was ein nächster Schritt sein könnte.
Fazit:
Ein finanzieller Kassensturz optimiert noch nichts. Er sorgt dafür, dass du deine aktuelle finanzielle Situation als Ganzes vor dir siehst – nicht nur deinen Kontostand, sondern deine finanzielle Ausgangslage als Ganzes.
Damit ist der Kassensturz kein Ergebnis, sondern dein Ausgangspunkt: Du weißt, wo du finanziell stehst, und hast eine Grundlage, auf der du einzelne Bereiche genauer betrachten und spätere Entscheidungen fundierter treffen kannst.
Das wichtigste auf einen Blick
- Ein finanzieller Kassensturz ist eine Momentaufnahme deiner aktuellen finanziellen Situation.
- Er betrachtet vier Bereiche: Einnahmen, Ausgaben, Vermögen und Verbindlichkeiten.
- Einzelne Zahlen zeigen immer nur einen Ausschnitt – erst gemeinsam ergeben sie ein vollständigeres Bild deiner finanziellen Ausgangslage.
- Ein Haushaltsbuch und eine Vermögensübersicht vertiefen jeweils eine Seite des Kassensturzes.
- Der Kassensturz schafft zunächst Transparenz. Er bewertet deine Situation noch nicht.
Hinweis: Die Inhalte auf MamaFinanzkompass dienen ausschließlich der Information und finanziellen Bildung. Sie stellen keine Anlage-, Steuer- oder Rechtsberatung dar und können eine individuelle Beratung nicht ersetzen.