Haushaltsbuch führen: So behältst du den Überblick über deine Ausgaben
Du kennst wahrscheinlich viele deiner Ausgaben ziemlich genau.
Die Miete wird jeden Monat abgebucht. Strom, Lebensmittel, Mobilität, Versicherungen oder Abos tauchen ebenfalls regelmäßig auf. Und trotzdem kann am Monatsende die Frage entstehen:
Wo ist das Geld eigentlich geblieben?
Im Alltag kommen zu den bekannten Ausgaben viele weitere hinzu.
Manche fallen nur gelegentlich an: ein Friseurtermin, ein Geschenk zum Geburtstag, die jährliche Kfz-Versicherung oder eine neue Brille. Andere entstehen ungeplant: Der Laptop gibt den Geist auf, dein Hund muss zum Tierarzt oder dein Kind braucht plötzlich neue Schuhe, weil die alten scheinbar „über Nacht“ zu klein geworden sind.
Und dann gibt es noch die vielen kleinen Ausgaben zwischendurch: hier etwas unterwegs gekauft, dort spontan etwas bestellt, beim Treffen mit Freundinnen doch mehr ausgegeben als gedacht oder noch ein zusätzliches Abo abgeschlossen. Für sich genommen wirken diese Ausgaben oft wenig auffällig. Über Wochen und Monate können sie sich aber deutlich summieren.
Genau deshalb lässt sich aus dem Kopf heraus oft nur schwer realistisch einschätzen, wohin das eigene Geld tatsächlich fließt.
Ein Haushaltsbuch kann dir helfen, genau das sichtbar zu machen. Es zeigt dir nicht nur die Ausgaben, die du ohnehin kennst, sondern auch die Beträge, die im Alltag leicht untergehen. Dadurch wird sichtbar, wie sich deine Einnahmen und Ausgaben über einen längeren Zeitraum zusammensetzen.
Im Artikel zum finanziellen Kassensturz habe ich beschrieben, wie du deine finanzielle Ausgangslage als Momentaufnahme erfassen kannst. Das Haushaltsbuch vertieft einen Teil davon: den Geldfluss. Es zeigt dir über einen längeren Zeitraum, was mit deinem Geld tatsächlich passiert.
Aus einem ungefähren Gefühl kann so ein belastbarerer Überblick werden. Und dieser Überblick hilft dir, deine Finanzen besser zu verstehen und spätere Entscheidungen auf Basis deiner eigenen Zahlen zu treffen.
Was ist ein Haushaltsbuch?
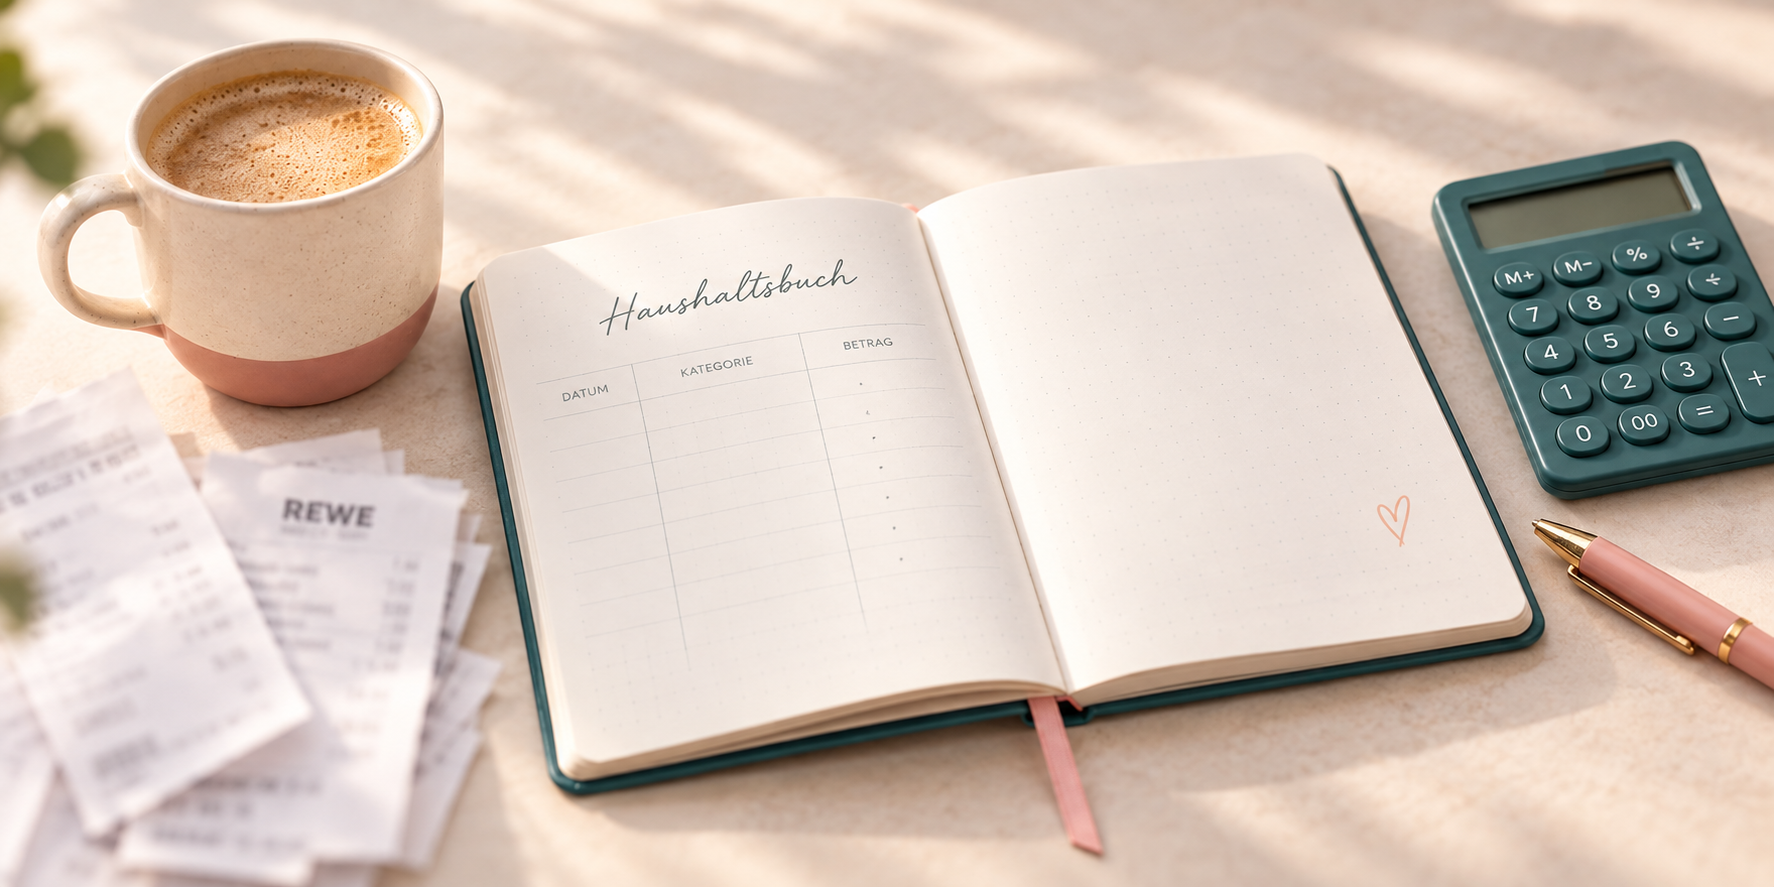
Ein Haushaltsbuch ist eine Übersicht, in der du deine Einnahmen und Ausgaben systematisch über einen längeren Zeitraum erfasst. Dadurch entsteht nach und nach ein genaueres Bild davon, wie sich dein Geldfluss im Alltag tatsächlich zusammensetzt.
Dafür hältst du fest, welches Geld hereinkommt und wofür du es ausgibst. Sowohl Einnahmen als auch Ausgaben lassen sich dabei sinnvoll Kategorien zuordnen. Bei den Einnahmen können das beispielsweise Lohn oder Gehalt, staatliche Leistungen oder Nebeneinkünfte sein. Bei den Ausgaben etwa Wohnen, Mobilität, Lebensmittel, Versicherungen oder Freizeit.
Zusätzlich lässt sich zwischen fixen und variablen Kosten unterscheiden. Fixe Kosten verändern sich meist wenig, variable Kosten können dagegen von Monat zu Monat schwanken.
Gerade diese Struktur macht den Unterschied: Auf deinem Konto siehst du zunächst einzelne Buchungen. Im Haushaltsbuch kannst du sie einordnen und miteinander in Beziehung setzen. Gleichzeitig wird sichtbar, welche kleineren Beträge sich über Wochen und Monate summieren. Ein Haushaltsbuch ist damit nicht einfach nur eine Sammlung von Zahlen. Es hilft dir, deine tatsächlichen Einnahmen und Ausgaben nachvollziehbar zu ordnen und deinen Geldfluss besser zu verstehen.
Wie lange solltest du ein Hauhaltsbuch führen?
Je länger der betrachtete Zeitraum ist, desto aussagekräftiger wird dein Haushaltsbuch. Denn nicht alle Einnahmen und Ausgaben fallen jeden Monat an. Manche Kosten kommen quartalsweise, halbjährlich oder jährlich hinzu, andere nur zu bestimmten Jahreszeiten oder völlig unregelmäßig.
Ich empfehle dir deshalb, dein Haushaltsbuch mindestens zwölf Monate zu führen. So erfasst du ein vollständiges Jahr und bekommst ein realistischeres Bild davon, wie sich deine Einnahmen und Ausgaben tatsächlich zusammensetzen.
Wenn du nicht erst ein Jahr warten möchtest, kannst du auch rückwirkend arbeiten und beispielsweise die vergangenen zwölf Monate auswerten. Dadurch erhältst du wesentlich schneller einen ersten Jahresüberblick.
Diese Variante ist allerdings aufwendiger und meist nicht ganz vollständig. Kontobewegungen, Rechnungen und digitale Zahlungen lassen sich nachträglich häufig gut nachvollziehen. Bei kleineren Barzahlungen oder spontanen Ausgaben kann es dagegen schwierig werden, sich Monate später noch an alles zu erinnern.
Wenn du möglichst genau erfassen möchtest, was mit deinem Geld passiert, ist die fortlaufende Dokumentation deshalb die bessere Variante.
Im Idealfall führst du dein Haushaltsbuch auch nach den ersten zwölf Monaten weiter. Denn Einnahmen, Ausgaben und Lebenssituationen verändern sich. Hast du irgendwann ein sehr gutes Gefühl für deinen Geldfluss entwickelt, kannst du aber selbst entscheiden, ob du es weiterhin lückenlos führst, zeitweise aussetzt oder später wieder aufnimmst – beispielsweise wenn sich deine Lebenssituation verändert oder du merkst, dass dir der Überblick verloren geht.
Am Anfang lieber genauer als zu grob
Gerade wenn du noch nie ein Haushaltsbuch geführt hast, lohnt es sich, einzelne Ausgaben zunächst möglichst genau zu erfassen.
Ein Beispiel: Du könntest am Monatsende unter einer Kategorie wie „Außer-Haus-Konsum“ einfach 200 Euro eintragen. Du weißt dann zwar, wie hoch die Gesamtsumme war – aber nicht mehr, wie sie entstanden ist.
Etwas anderes passiert, wenn in deinem Haushaltsbuch über den Monat verteilt immer wieder einzelne Posten auftauchen: Coffee-to-go, belegtes Brötchen, Mittagessen unterwegs, ein Snack zwischendurch.
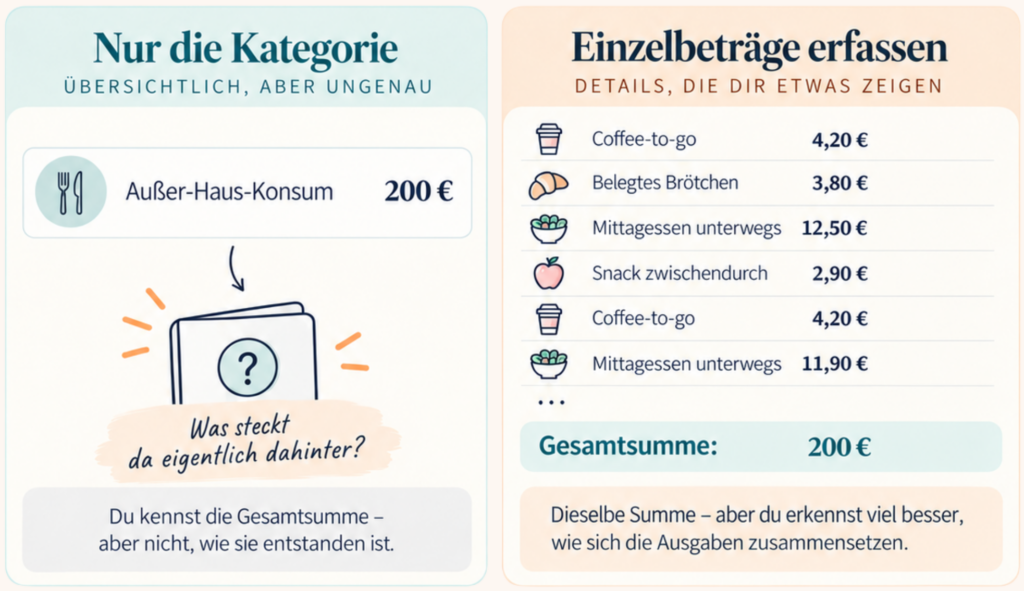
Die Gesamtsumme kann am Ende identisch sein. Die Wirkung ist aber eine andere.
Wenn dieselbe Art von Ausgabe immer wieder einzeln sichtbar wird, erkennst du wesentlich deutlicher, wie häufig sie tatsächlich vorkommt und wie sich viele kleinere Beträge über den Monat addieren.
Dabei geht es nicht darum, einzelne Ausgaben zu verteufeln oder sofort zu bewerten. Der Coffee-to-go ist nicht automatisch ein „schlechter“ Kauf. Entscheidend ist zunächst etwas anderes:
Du sollst wissen, wofür du dein Geld tatsächlich ausgibst.
Wenn du nach einigen Monaten ein gutes Gefühl für deine Ausgaben entwickelt hast, kannst du die Erfassung bei Bedarf stärker bündeln. Gerade zu Beginn ist es jedoch meist hilfreicher, eher zu viel als zu wenig zu erfassen.
Wie oft solltest du dein Haushaltsbuch aktualisieren?
Wie oft du dein Haushaltsbuch pflegst, hängt davon ab, was sich für dich im Alltag gut umsetzen lässt. Entscheidend ist weniger ein perfekter Rhythmus als eine Routine, bei der möglichst wenig verloren geht und die realistisch zu deinem eigenen Leben passt.
Du kannst deine Einnahmen und Ausgaben beispielsweise täglich für ein paar Minuten eintragen.
Der Vorteil: Die einzelnen Ausgaben sind noch präsent und auch kleinere Beträge lassen sich leichter erfassen.
Wenn dir das zu kleinteilig ist, kannst du dein Haushaltsbuch auch einmal pro Woche oder einmal im Monat aktualisieren. Dann solltest du deine Ausgaben zwischendurch allerdings so dokumentieren, dass du sie später noch zuverlässig zuordnen und nachvollziehen kannst – zum Beispiel über Quittungen bei Barzahlungen, Rechnungen, Kartenumsätze oder andere digitale Zahlungsnachweise.
Je länger du mit dem Eintragen wartest, desto größer ist das Risiko, dass gerade kleine oder spontane Ausgaben untergehen.
Welcher Rhythmus am besten zu dir passt, hängt deshalb vor allem davon ab, wie gut du deine Ausgaben zwischendurch dokumentieren kannst und welche Routine sich in deinem Alltag tatsächlich durchhalten lässt.
Am Anfang kann ein fester Zeitpunkt helfen – zum Beispiel jeden Abend ein paar Minuten, jeden Sonntag oder immer zum Monatsende.
Papier, App oder Excel – welches System passt zu dir?
Ein Haushaltsbuch lässt sich auf ganz unterschiedliche Weise führen. Welche Variante für dich am besten funktioniert, hängt vor allem davon ab, womit du im Alltag gern arbeitest und was du dauerhaft zuverlässig nutzen kannst.
Ganz klassisch kannst du Stift und Papier verwenden. Das ist unkompliziert und funktioniert ohne Technik. Summen und Auswertungen musst du dabei allerdings selbst berechnen.
Eine App oder ein digitales Haushaltsbuch kann dir dagegen Arbeit abnehmen. Je nach Anwendung lassen sich Ausgaben automatisch kategorisieren, Konten anbinden oder Auswertungen erstellen. Dabei lohnt sich ein Blick darauf, welche Daten die Anwendung benötigt und ob du dich mit der Funktionsweise wohlfühlst.
Eine weitere Möglichkeit ist eine Exceldatei. Sie verbindet eine klare Struktur mit der Möglichkeit, Kategorien individuell anzupassen und Summen automatisch berechnen zu lassen. Gerade wenn du selbst bestimmen möchtest, wie dein Haushaltsbuch aufgebaut ist, kann das eine flexible Lösung sein.
Entscheidend ist nicht, welches Werkzeug theoretisch am meisten kann. Es sollte zu dir und deinem Alltag passen – denn nur dann wirst du es auch tatsächlich nutzen.
Wenn du mit Excel arbeiten möchtest, findest du am Ende dieses Artikels meine kostenlose Haushaltsbuch-Vorlage inklusive Workbook.
Was kannst du aus deinem Haushaltsbuch ableiten?
Interessant wird dein Haushaltsbuch vor allem dann, wenn genügend eigene Daten vorliegen, um daraus erste Erkenntnisse abzuleiten.
Vielleicht stellst du fest, dass eine Ausgabenkategorie deutlich größer ist, als du erwartet hast. Vielleicht erkennst du, dass sich viele kleine Beträge stärker summieren als gedacht. Oder du siehst erstmals, wie stark einzelne Monate durch nicht monatliche oder ungeplante Ausgaben voneinander abweichen.
Diese Erkenntnisse können später eine Grundlage dafür sein,
- Budgets für einzelne Bereiche realistischer festzulegen,
- Sparpotenziale zu erkennen,
- Rücklagen besser zu planen oder
- Veränderungen deiner Ausgaben über die Zeit zu beobachten.
Dabei ist eine Unterscheidung wichtig: Ein Haushaltsbuch ist noch kein Budgetplan.
Das Haushaltsbuch zeigt zunächst, was tatsächlich passiert ist. Ein Budget legt dagegen fest, wie viel Geld künftig für bestimmte Bereiche zur Verfügung stehen soll.
Ein Budget ohne eine belastbare Grundlage kann schnell auf Schätzungen beruhen. Das Haushaltsbuch liefert dir dagegen eigene Daten, auf deren Basis du später überlegen kannst, ob und wo du etwas verändern möchtest.
Genau darin liegt sein eigentlicher Wert: Es nimmt dir keine Entscheidung ab. Aber es schafft eine Grundlage, auf der du deine Ausgaben einordnen und weitere finanzielle Entscheidungen bewusster treffen kannst.
Du möchtest direkt loslegen?
Mit meiner kostenlosen Excel-Vorlage inklusive Workbook startest du einfach und strukturiert in dein Haushaltsbuch.
Im Workbook zeige ich dir zusätzlich:
- wie du die Excel-Vorlage richtig nutzt,
- wie du die Kategorien an deine Lebenssituation anpasst,
- und wie du deine Einträge anschließend sinnvoll auswertest.
So bekommst du nicht nur eine Datei, sondern auch die Anleitung dazu, wie du sie für deinen eigenen Finanzüberblick nutzen kannst.
Hinweis: Die Inhalte auf MamaFinanzkompass dienen ausschließlich der Information und finanziellen Bildung. Sie stellen keine Anlage-, Steuer- oder Rechtsberatung dar und können eine individuelle Beratung nicht ersetzen.